Banken prüfen genauer: Was Betriebe für die Kreditzusage vorlegen müssen
Regionale Institute verlangen häufiger Nachweise zur Auftragslage über zwölf Monate. Wer seine Zahlen ordnet, verhandelt nicht nur schneller, sondern auch günstiger.
Von Markus Feldhoff, Redakteur, Ressort Finanzen
· 5 Min. Lesezeit
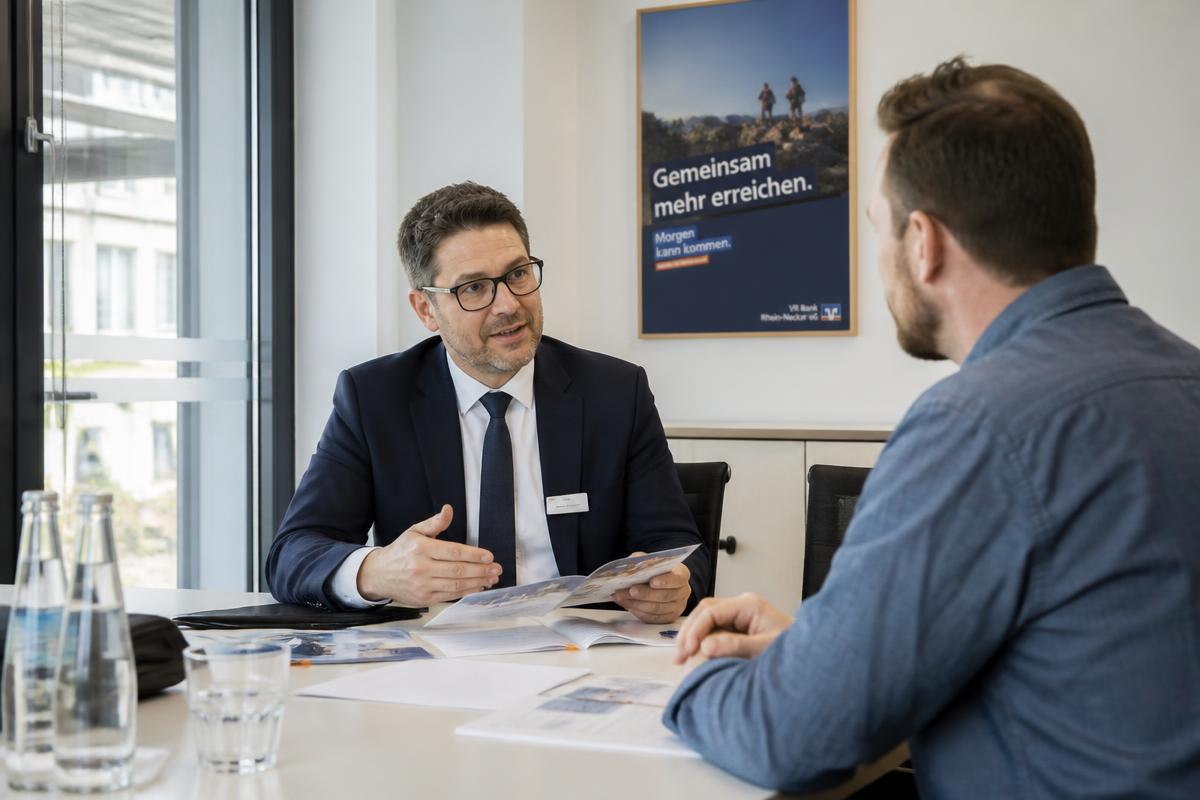
Die Kreditvergabe an kleine Unternehmen ist nicht grundsätzlich restriktiver geworden, die Anforderungen an die Unterlagen sind es. Banken bewerten neben der Bilanz zunehmend die Planung: Auftragsbestand, Kalkulation, Abhängigkeit von einzelnen Kunden. Fehlt diese Sicht, wird der Antrag nicht abgelehnt, sondern verzögert.
Sinnvoll ist eine Unterlagenmappe, die unabhängig vom Anlass aktuell gehalten wird. Dazu gehören die letzten beiden Jahresabschlüsse, eine aktuelle betriebswirtschaftliche Auswertung, eine Liste der laufenden Verträge und eine kurze schriftliche Einschätzung zur Auftragslage der kommenden zwölf Monate.
Über den Zinssatz entscheidet neben dem Rating die Besicherung. Betriebe unterschätzen dabei häufig Bürgschaftsbanken, die einen Teil des Ausfallrisikos übernehmen, wenn übliche Sicherheiten fehlen. Auch Förderdarlehen lassen sich mit Hausbankkrediten kombinieren, müssen aber vor Vorhabenbeginn beantragt werden.
Wer mit zwei Instituten parallel spricht, erhält in der Regel bessere Konditionen. Wichtig ist, dieselben Zahlen vorzulegen und Rückfragen schriftlich zu beantworten, denn abweichende Angaben fallen im Rating auf und kosten Vertrauen.
- Kredit
- Bonität
- Hausbank
- Bürgschaftsbank
- Förderdarlehen
Über den Autor
Markus Feldhoff
Redakteur, Ressort Finanzen
Schreibt über Kreditvergabe, Zahlungsmoral und Steuerpolitik aus Sicht kleiner Betriebe.
Schwerpunkte: Kreditvergabe, Liquidität, Steuerrecht, Bankenaufsicht · In der Redaktion seit 2020